


easypaisa – a digital bank
4,5511.00 Bewertungen
App-Details
- Version
- 2.10.8
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000.000+
- Entwickler
- Easypaisa Bank Limited
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
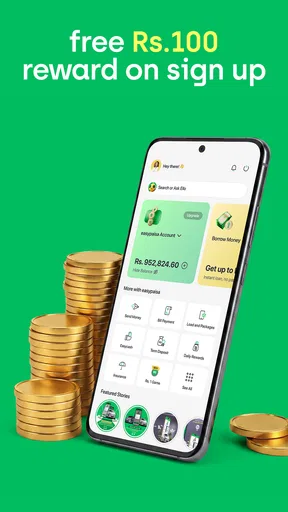
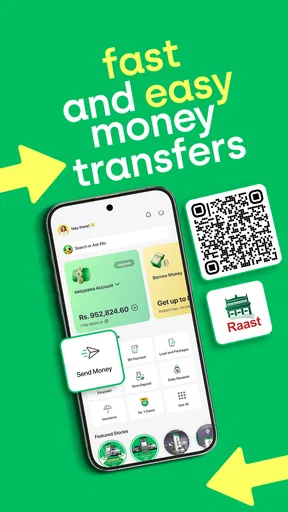
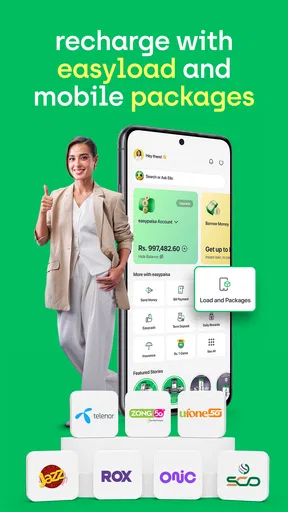
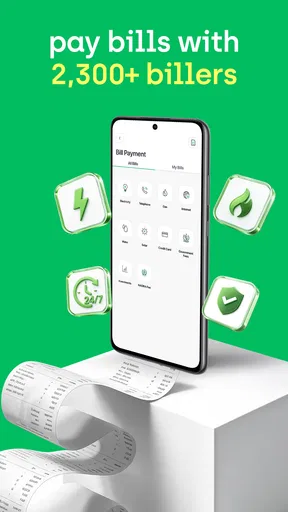
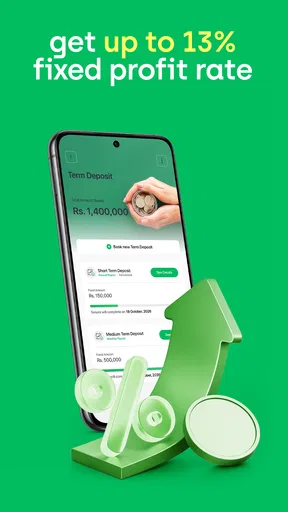
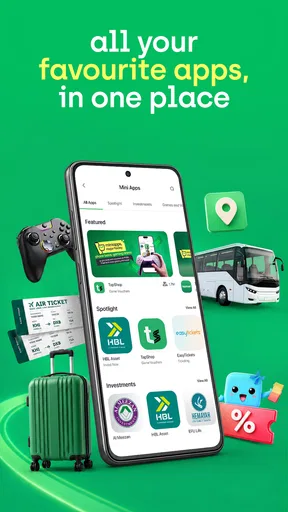
 Analyse von AppCompare
Geld im Alltag zu verwalten klingt oft nach einer Aufgabe, die mehrere Apps und Konten erfordert. Genau hier setzt easypaisa an: Die Finanz-App von Easypaisa Bank Limited verbindet Bezahlen, Sparen, Investieren und Verdienen in einer mobilen Oberfläche. Ich habe sie vor allem unter dem Gesichtspunkt betrachtet, wie gut sie als zentrale Anlaufstelle für alltägliche Geldbewegungen funktioniert. Mein Eindruck: Sie ist besonders interessant für Menschen, die ihre Finanzen möglichst direkt vom Smartphone aus organisieren möchten, ohne zwischen verschiedenen Diensten wechseln zu müssen.
Die App ist kostenlos und für alle Altersgruppen ab null Jahren eingestuft. Sie gehört zur Kategorie Finanzen, wurde am 20.05.2016 veröffentlicht und liegt aktuell in Version 2.10.7 vor. Unterstützt wird sie ab iOS beziehungsweise Android 8.0. Mit einer durchschnittlichen Bewertung von 4,5 bei rund 4,3 Millionen Bewertungen und mehr als 100 Millionen Installationen ist sie außerdem kein Nischenprodukt. Trotzdem sollte man die große Verbreitung nicht mit einer Empfehlung für jeden Nutzer verwechseln. Entscheidend ist, ob der eigene Umgang mit Geld zu einer gebündelten mobilen Lösung passt.
Eine App als zentrale Schaltstelle für tägliche Geldbewegungen
Ich ordne in diesem Abschnitt ein, warum easypaisa im Alltag mehr sein kann als eine reine Zahlungsoberfläche: Entscheidend ist, wie gut sich einzelne Geldschritte zu einer überschaubaren Routine verbinden lassen. Dabei achte ich besonders darauf, welche Aufgaben sich sinnvoll bündeln und wann getrennte Werkzeuge mehr Klarheit schaffen. Als Nächstes geht es darum, wie stark eine stabile Verbindung diese Abläufe unterwegs beeinflusst.
Der eigentliche Vorteil liegt im Bündeln
Die auffälligste Stärke ist nicht eine einzelne spektakuläre Funktion, sondern die Kombination mehrerer Finanzaufgaben an einem Ort. Statt eine Zahlungs-App für den Einkauf, ein separates Werkzeug zum Sparen und einen weiteren Dienst für Anlage- oder Verdienstmöglichkeiten zu öffnen, kann ich diese Bereiche innerhalb derselben Anwendung ansteuern. Das macht einen Unterschied, wenn ich mein Geld nicht nur ausgeben, sondern auch bewusst aufteilen möchte.
In der Praxis bedeutet das: Ich kann die App als Ausgangspunkt für eine Zahlung verwenden, danach den verfügbaren Betrag im Blick behalten und mich anschließend mit Spar- oder Investmentmöglichkeiten beschäftigen. Diese Nähe zwischen Ausgeben und Zurücklegen ist nützlich, weil sie die mentale Hürde senkt. Wer seine Finanzen regelmäßig aufräumen möchte, profitiert eher von kurzen, häufigen Kontrollen als von einer großen Monatsaktion.
Die zentrale Stärke von easypaisa ist die Nähe zwischen Zahlung und Geldplanung. Das klingt unscheinbar, wirkt sich aber auf die Gewohnheiten aus. Ein separates Sparprodukt fühlt sich schnell wie ein zusätzlicher Schritt an. Wenn Sparen und Bezahlen in derselben App erreichbar sind, fällt es leichter, nach einer Transaktion den eigenen Finanzstand zu prüfen und Geld nicht einfach aus den Augen zu verlieren.
Warum diese Bündelung nicht automatisch besser ist
Eine einzige App kann Übersicht schaffen, aber sie kann auch zu einer gewissen Abhängigkeit führen. Wenn ich alle Finanzaktivitäten an einem Ort konzentriere, wird diese Anwendung besonders wichtig für meinen Alltag. Deshalb würde ich vor einer vollständigen Umstellung zunächst prüfen, ob die Bedienung zu den eigenen Gewohnheiten passt und ob die angebotenen Bereiche tatsächlich regelmäßig gebraucht werden.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Für jemanden, der nur gelegentlich eine Zahlung ausführen möchte, kann die große thematische Breite sogar überladen wirken. Wer dagegen mehrere Geldaufgaben vom Smartphone aus erledigt, erhält einen klaren Vorteil: weniger Wechsel zwischen Konten, Menüs und Anwendungen. Die App lohnt sich also nicht durch die bloße Anzahl ihrer Bereiche, sondern durch die Verbindung zwischen ihnen.
So nutze ich die App in einem realistischen Alltag
Stell dir einen typischen Arbeitstag vor: Morgens steht eine Zahlung an, später kommt eine weitere Ausgabe hinzu, und am Abend möchte ich nicht nur wissen, was noch verfügbar ist, sondern auch einen Teil des Geldes für ein Ziel zurücklegen. Mit einer klassischen Kombination aus Bank-App, Zahlungsdienst und separatem Sparangebot müsste ich mehrere Oberflächen prüfen. In easypaisa kann ich diese Schritte gedanklich in einem Ablauf zusammenfassen.
Ich würde dabei nicht jede Funktion täglich öffnen. Sinnvoller ist ein fester Rhythmus: Zahlungen erledigen, danach kurz den verfügbaren Betrag kontrollieren und nur dann einen Spar- oder Anlagebereich verwenden, wenn das Geld wirklich nicht für die nächsten Ausgaben benötigt wird. Dieser kleine zeitliche Abstand ist wichtig, weil er spontane Entscheidungen bremst. Die App macht den Vorgang einfacher, nimmt mir aber nicht die Verantwortung für die Entscheidung ab.
Ein weiterer praktischer Einsatz ist die Trennung von kurzfristigem und längerfristigem Geld. Für den Alltag brauche ich einen Betrag, auf den ich schnell zugreifen kann. Geld, das ich nicht sofort benötige, kann ich gedanklich einem Spar- oder Investmentziel zuordnen. Die App unterstützt diese Denkweise, weil diese Themen nicht auf völlig getrennten Plattformen liegen. Trotzdem sollte ich vor jeder Anlageentscheidung die Bedingungen und das Risiko selbst verstehen, statt die Nähe zur Zahlungsfunktion als Sicherheitsversprechen zu interpretieren.
Ein sinnvoller Arbeitsablauf statt wahlloses Tippen
Mein wichtigster Nutzungstipp ist, die Anwendung nicht wie ein Schaufenster für alle verfügbaren Möglichkeiten zu behandeln. Ich würde zuerst festlegen, welche Aufgabe gerade ansteht: bezahlen, sparen, investieren oder eine Verdienstmöglichkeit prüfen. Danach öffne ich nur den passenden Bereich und verlasse die App wieder, sobald der Schritt erledigt ist. Das verhindert, dass die breite Auswahl zu unnötigen Aktionen verleitet.
Für regelmäßige Ausgaben hilft außerdem eine einfache persönliche Routine. Nach einer Zahlung prüfe ich nicht nur den neuen Kontostand, sondern frage mich, ob diese Ausgabe aus dem täglichen Budget kam oder ein längerfristiges Ziel beeinflusst. Genau hier zeigt sich der Unterschied zwischen einer reinen Zahlungs-App und einer umfassenderen Finanz-App. easypaisa kann den Übergang von der Transaktion zur Planung erleichtern, aber nur, wenn ich diese Verbindung bewusst nutze.
Wo die App im Vergleich zu üblichen Alternativen überzeugt
Eine klassische Bank-App ist häufig stark bei Kontostand, Überweisungen und formalen Bankvorgängen. Ein reiner Zahlungsdienst konzentriert sich dagegen auf schnelle Transaktionen. easypaisa positioniert sich dazwischen und darüber hinaus, weil die App Bezahlen mit Sparen, Investieren und Verdienen verbindet. Für mich ist dieser Ansatz dann besser, wenn ich meine Finanzaktivitäten nicht in einzelne Schubladen aufteilen möchte.
Die Alternative bleibt trotzdem sinnvoll, wenn ich bereits eine Bank-App mit sehr guter Budgetübersicht nutze oder Anlageentscheidungen lieber in einer spezialisierten Anwendung treffe. Eine fokussierte App kann bei einer bestimmten Aufgabe klarer wirken. Wer nur maximale Einfachheit für eine einzelne Zahlung sucht, wird die zusätzlichen Finanzbereiche möglicherweise nicht als Vorteil empfinden.
Der Vergleich hängt deshalb weniger von der technischen Ausstattung als vom persönlichen Arbeitsstil ab. easypaisa ist eine gute Wahl für den Nutzer, der zentrale Verwaltung schätzt. Wer bewusst mehrere Anbieter trennt, um Zahlungen, Rücklagen und Anlagen unabhängig voneinander zu kontrollieren, sollte diese Struktur nicht ohne guten Grund aufgeben.
Die wichtigsten Abwägungen vor dem Start
Der kostenlose Zugang ist ein niedriger Einstieg, aber kostenlos bedeutet nicht, dass jede einzelne Geldbewegung automatisch ohne Bedingungen bleibt. Bei Finanz-Apps sollte ich vor einer Transaktion immer die jeweils angezeigten Hinweise, Voraussetzungen und möglichen Kosten lesen. Das ist keine Schwäche dieser Anwendung allein, sondern eine vernünftige Grundregel für mobile Finanzdienste.
Auch die große Nutzerbasis ist kein Ersatz für die eigene Prüfung. Eine Bewertung von 4,5 und mehr als 100 Millionen Installationen zeigen, dass die App sehr viele Menschen erreicht und allgemein gut angenommen wird. Sie sagen aber nicht, ob jede Funktion in meinem persönlichen Alltag gleich gut passt. Ich würde deshalb zunächst mit den Aufgaben beginnen, die ich wirklich brauche, statt sofort alle Bereiche zu verwenden.
Ein weiterer Trade-off betrifft die Konzentration. Eine zentrale App ist bequem, weil sie Wege verkürzt. Gleichzeitig bedeutet sie, dass ich meine Finanzentscheidungen an einer Oberfläche bündele. Wenn mir eine klare Trennung zwischen Ausgaben und langfristigen Geldzielen wichtig ist, kann eine Kombination aus spezialisierten Diensten übersichtlicher sein. Die bessere Lösung ist dann nicht zwingend die mit mehr Funktionen, sondern die, bei der ich meine Entscheidungen am wenigsten aus den Augen verliere.
Für wen sich der Ansatz besonders lohnt
Am meisten profitieren Menschen, die regelmäßig mobil bezahlen und zugleich einen unkomplizierten Zugang zu Spar- oder Investmentthemen suchen. Die App eignet sich auch für Nutzer, die bisher mehrere Finanzdienste nebeneinander verwenden und sich eine gemeinsame Anlaufstelle wünschen. Besonders hilfreich ist sie, wenn ich meine Geldbewegungen häufig kontrolliere und kleine, bewusste Schritte lieber sofort erledige, anstatt sie auf einen späteren Zeitpunkt zu verschieben.
Auch für Einsteiger kann die gebündelte Struktur interessant sein. Ich muss nicht zuerst ein komplexes System aus verschiedenen Anwendungen aufbauen, um meine täglichen Finanzaufgaben zu organisieren. Wichtig ist aber, dass Einsteiger die Bereiche nicht miteinander verwechseln: Bezahlen ist eine kurzfristige Handlung, Sparen dient einem Ziel, und Investieren kann mit einem anderen Risikoprofil verbunden sein. Die gemeinsame Oberfläche macht den Zugang leichter, aber sie macht diese Unterschiede nicht überflüssig.
Weniger passend ist easypaisa für jemanden, der ausschließlich eine minimalistische Zahlungs-App möchte. Auch Nutzer, die bereits eine bevorzugte Banklösung und eine getrennte, spezialisierte Anlageplattform haben, gewinnen möglicherweise wenig durch einen Wechsel. Wenn die eigene Finanzorganisation bewusst auf mehreren unabhängigen Diensten beruht, kann die Bündelung eher stören als helfen.
Was ich vor der täglichen Nutzung beachten würde
Ich würde die App zunächst mit einer klar begrenzten Aufgabe kennenlernen. Eine erste Zahlung oder die Orientierung im Sparbereich reicht, um zu sehen, ob Menüs und Abläufe verständlich wirken. Danach würde ich prüfen, ob ich die Anwendung tatsächlich schneller öffne als meine bisherigen Alternativen. Dieser praktische Vergleich ist aussagekräftiger als die bloße Zahl der angebotenen Funktionen.
Vor dem Einsatz für wichtige Geldbeträge würde ich außerdem die persönlichen Sicherheitsgewohnheiten ernst nehmen: ein geschütztes Gerät verwenden, Zugangsdaten nicht weitergeben und jede Transaktion vor der Bestätigung kontrollieren. Gerade weil die App mehrere Finanzbereiche zusammenführt, sollte ich nicht gedankenlos auf Bestätigungen tippen. Eine kurze Prüfung des Empfängers, Betrags und gewählten Bereichs verhindert mehr Ärger als jede nachträgliche Korrektur.
Für Spar- und Investmententscheidungen würde ich mir einen eigenen Entscheidungsrahmen setzen. Ich lege vorher fest, welches Geld kurzfristig verfügbar bleiben muss und welcher Betrag überhaupt für ein längerfristiges Ziel infrage kommt. So verhindert die bequeme Erreichbarkeit, dass ich aus einem spontanen Moment heraus Geld verschiebe, das ich bald wieder benötige.
Wenn die Verbindung zum entscheidenden Faktor wird
Bei einer Finanz-App hängt der Ablauf stärker von der Netzverbindung ab als bei einem Werkzeug, das nur lokal gespeicherte Notizen anzeigt. Ich würde eine wichtige Zahlung deshalb nicht erst dann beginnen, wenn ich schon an der Kasse stehe und wenig Zeit habe. Besser ist es, die App vorher zu öffnen, die Verbindung zu prüfen und den Betrag sowie den Empfänger in Ruhe zu kontrollieren. Das ist besonders hilfreich in Gebäuden oder unterwegs, wo das Signal schwanken kann.
Auch eine scheinbar einfache Verzögerung verdient Aufmerksamkeit: Wenn eine Bestätigung nicht unmittelbar erscheint, sollte ich nicht vorschnell dieselbe Zahlung erneut auslösen. Erst prüfen, ob der Vorgang bereits verarbeitet wurde, dann gegebenenfalls den Status erneut aufrufen oder eine passende Hilfeoption nutzen. So vermeide ich doppelte Versuche, ohne anzunehmen, dass eine langsame Anzeige automatisch bedeutet, dass die Transaktion fehlgeschlagen ist.
Unterwegs planen, statt unter Zeitdruck entscheiden
Für den täglichen Einsatz unterwegs würde ich die App eher als Werkzeug für vorbereitete Schritte sehen als als Grund, spontane Finanzentscheidungen zu treffen. Vor einer Fahrt kann ich mir überlegen, welche Zahlung ansteht und welcher Betrag verfügbar bleiben soll. Dann muss ich unterwegs weniger zwischen Menüs wechseln und kann eine Transaktion konzentriert abschließen. Diese kleine Vorbereitung ist nützlicher, als jede Funktion jederzeit griffbereit haben zu wollen.
Wer häufig mit knappem Datenvolumen arbeitet, sollte außerdem bedenken, dass Finanzaktionen eine verlässliche Verbindung benötigen können. Ich würde größere Planungsaufgaben deshalb nicht auf den letzten Moment verschieben und bei unsicherem Empfang keine wiederholten Eingaben starten. Die App ist für mobile Nutzung gedacht, doch mobile Nutzung bedeutet nicht automatisch, dass jede Situation gleich reibungslos ist.
Bei Unterbrechungen ruhig und systematisch bleiben
Wenn die Verbindung während eines Vorgangs abbricht oder die App nicht wie erwartet reagiert, ist mein erster Schritt, nicht hektisch weiterzutippen. Ich würde die Anwendung kurz neu öffnen, den Status der betreffenden Bewegung kontrollieren und erst danach entscheiden, ob ein neuer Versuch sinnvoll ist. Bei Geldtransaktionen ist eine kurze Pause oft besser als mehrere schnelle Wiederholungen, weil sie Unsicherheit und mögliche Doppelaktionen reduziert.
Für den Fall, dass ein Vorgang unklar bleibt, sollte ich die angezeigten Informationen festhalten und die vorgesehenen Support- oder Hilfemöglichkeiten nutzen, statt eine zweite Zahlung als vermeintliche Lösung zu starten. Das ist keine Garantie, dass jede Unterbrechung sofort behoben wird; es ist schlicht ein vorsichtiger Ablauf, der die Kontrolle über die eigene Geldbewegung bewahrt. Besonders bei wichtigen Zahlungen lohnt es sich, genügend Zeit einzuplanen.
Datenbewusst nutzen und den eigenen Rhythmus finden
Ich würde die App nicht aus Gewohnheit ständig aktualisieren oder jeden Bereich wiederholt öffnen. Stattdessen genügt für viele Nutzer ein festgelegter Moment am Tag oder nach einer relevanten Zahlung, um den Überblick zu prüfen. Das schont Aufmerksamkeit und kann auch mobile Daten sparen, ohne dass ich auf die Kontrolle über mein Geld verzichten muss. Bei einer konkreten Transaktion sollte ich allerdings nicht an der notwendigen Verbindung sparen, sondern auf eine stabile Situation warten.
Wer sich fragt, ob die App für den eigenen Alltag ausreicht, kann sie zunächst neben der bisherigen Bank- oder Zahlungs-App verwenden. So lässt sich feststellen, ob die gebündelten Bereiche wirklich genutzt werden und ob die Abläufe verständlich sind, bevor man Gewohnheiten ändert. Für Menschen, die eine ausschließlich offline verfügbare Finanzübersicht suchen, ist eine mobile Zahlungs- und Finanz-App dagegen nicht die passende Hauptlösung.
Mein Urteil zur mobilen Finanzzentrale
easypaisa ist für mich vor allem dann überzeugend, wenn ich Bezahlen nicht isoliert betrachten möchte. Die App verbindet alltägliche Geldbewegungen mit Sparen, Investieren und Verdienen und macht daraus eine gemeinsame mobile Arbeitsfläche. Ihr konkreter Nutzen entsteht nicht dadurch, dass jeder Nutzer alle Bereiche verwendet, sondern dadurch, dass passende Aufgaben ohne ständigen Wechsel zwischen Anwendungen erreichbar sind.
Die Anwendung ist kostenlos, wird von Easypaisa Bank Limited entwickelt und hat sich mit einer durchschnittlichen Bewertung von 4,5 sowie einer sehr großen Installationsbasis klar etabliert. Die Altersfreigabe ab null Jahren und die Unterstützung ab iOS beziehungsweise Android 8.0 machen den Einstieg grundsätzlich niedrigschwellig. Trotzdem bleibt Finanzkompetenz wichtiger als Bequemlichkeit: Vor jeder Geldentscheidung sollte ich Bedingungen, Zweck und Risiko getrennt betrachten.
Ich würde easypaisa einem Freund empfehlen, der seine mobilen Finanzaufgaben gern an einem Ort erledigt und nach einer praktischeren Verbindung zwischen Bezahlen und Geldplanung sucht. Für eine einzelne, möglichst schlanke Zahlungsfunktion oder für strikt getrennte Speziallösungen gibt es bessere Gründe, bei den bisherigen Alternativen zu bleiben. Wer jedoch eine zentrale Finanz-App mit mehreren Einsatzmöglichkeiten sucht und bereit ist, die zusätzlichen Bereiche bewusst statt impulsiv zu nutzen, bekommt hier ein Werkzeug, das im Alltag tatsächlich Struktur schaffen kann.
Vorteile
- Schnelle Überweisungen und Zahlungen direkt über die App
- Bargeldabhebung und Einzahlungen über zahlreiche Agenten möglich
- Rechnungen und Mobilfunkguthaben bequem digital bezahlen
- Unterstützt viele alltägliche Finanzdienste an einem zentralen Ort
- Praktisch für Nutzer ohne klassisches Bankkonto
Nachteile
- Verfügbarkeit und Funktionen sind stark auf Pakistan beschränkt
- Für manche Transaktionen können zusätzliche Gebühren anfallen
- Registrierung erfordert persönliche Daten und eine verifizierte Mobilnummer
- Agentenservice kann je nach Standort und Auslastung variieren
- Bei technischen Problemen ist der Kontozugriff vorübergehend eingeschränkt
Häufig gestellte Fragen zu easypaisa – a digital bank
Was ist easypaisa und welche Funktionen bietet die App?
easypaisa ist eine mobile Finanz-App, mit der Nutzer in Pakistan unter anderem Geld senden und empfangen, Rechnungen bezahlen, Mobilfunkguthaben aufladen und bestimmte Online-Zahlungen durchführen können. Je nach Kontoart und aktueller Verfügbarkeit stehen zusätzlich Spar-, Kredit- oder Versicherungsangebote bereit. Die App ersetzt jedoch nicht automatisch jedes klassische Bankkonto, da Funktionen von Verifizierung, Region und gesetzlichen Vorgaben abhängen.
Wie kann ich ein easypaisa-Konto erstellen und welche Daten werden benötigt?
Für die Registrierung benötigen Nutzer in der Regel eine gültige pakistanische Mobilfunknummer und persönliche Identifikationsdaten. Zur gesetzlich vorgeschriebenen Verifizierung kann die App zusätzliche Angaben oder eine Identitätsprüfung verlangen, beispielsweise Informationen aus dem CNIC. Nach der Einrichtung sollte ein persönlicher PIN festgelegt werden. Die Freischaltung einzelner Funktionen kann abhängig von der erfolgreichen Verifizierung und den Kontolimits sein.
Ist easypaisa sicher für Überweisungen und Zahlungen?
easypaisa verwendet Sicherheitsmechanismen wie persönliche PINs, Kontoverifizierung und Bestätigungen für Transaktionen. Trotzdem bleibt der Schutz des Kontos auch von der eigenen Nutzung abhängig. Nutzer sollten PINs, SMS-Codes und Anmeldedaten niemals weitergeben, keine verdächtigen Links öffnen und sich nur über die offizielle App anmelden. Bei einem verlorenen Smartphone oder verdächtigen Aktivitäten sollte das Konto möglichst schnell gesperrt oder der Support kontaktiert werden.
Welche Gebühren und Transaktionslimits gelten bei easypaisa?
Gebühren und Limits unterscheiden sich je nach Transaktionsart, Betrag, Konto, Händler, Mobilfunknetz und geltenden Richtlinien. Für Geldtransfers, Bargeldabhebungen, Rechnungszahlungen oder bestimmte Zusatzdienste können unterschiedliche Kosten anfallen. Vor der Bestätigung zeigt die App häufig den zu zahlenden Betrag oder eine Gebühr an. Nutzer sollten diese Angaben sorgfältig prüfen, da Preise und tägliche oder monatliche Limits geändert werden können.
Kann ich mit easypaisa Geld abheben und die App auch ohne Bankkonto nutzen?
Ja, easypaisa wurde insbesondere für mobile Finanztransaktionen entwickelt und kann je nach Verfügbarkeit auch ohne ein herkömmliches Bankkonto genutzt werden. Geld lässt sich beispielsweise über teilnehmende Agenten ein- oder auszahlen, während bestimmte Dienste direkt in der App verfügbar sind. Die tatsächlichen Möglichkeiten hängen jedoch vom Kontostatus, der Identitätsprüfung, dem Standort und den aktuellen Vorgaben ab. Vor der Nutzung sollten Nutzer die verfügbaren Agenten und Bedingungen prüfen.


